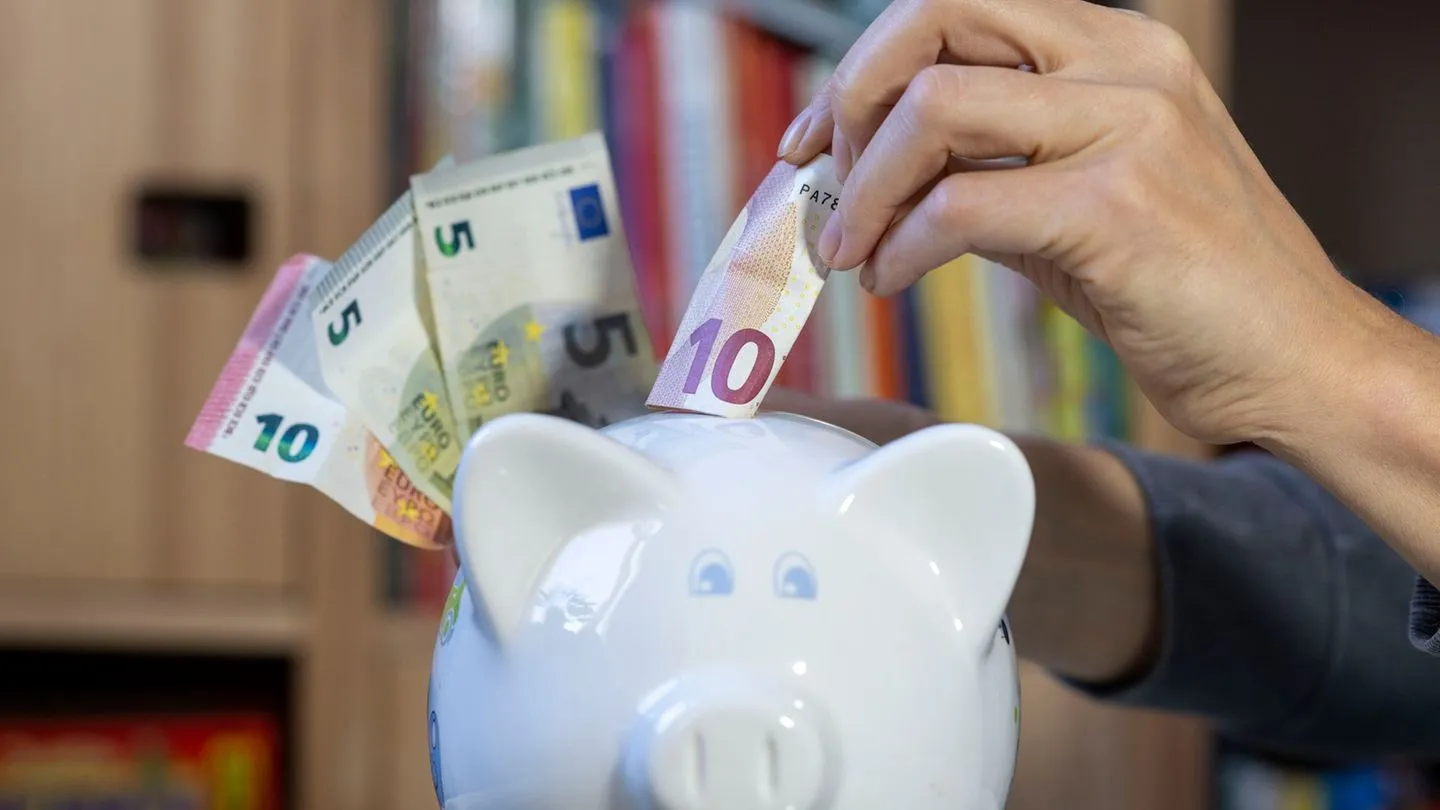
Hohe Verbraucherpreise machen es vielen Menschen in Deutschland schwer, Geld zurückzulegen. Zugleich setzen zahlreiche Haushalte auf Sparformen, die kaum oder gar keine Zinsen bringen. Dahinter steht vor allem der Wunsch nach finanzieller Sicherheit.
Hohe Lebenshaltungskosten, zu geringe Einkommen und unerwartete Ausgaben: Fast die Hälfte der erwachsenen Menschen in Deutschland (47 Prozent) kann laut einer Umfrage kaum oder gar kein Geld zurücklegen. Die andere Hälfte (50 Prozent) hat zwar grundsätzlich Spielraum zum Sparen, doch nur 16 Prozent gelingt das problemlos. Das zeigt eine repräsentative Studie von Chase, der Privatkundenbank der amerikanischen Großbank J.P. Morgan in Deutschland. Dafür wurden Ende Oktober 2.149 Menschen befragt.
Als häufigste Hindernisse nannten die Befragten hohe Verbraucherpreise (56 Prozent) und zu geringe Einkünfte (46 Prozent). Die Inflation in Deutschland hat zuletzt unter anderem wegen des Kriegs mit Iran und hoher Spritpreise deutlich angezogen, auch wenn der Tankrabatt die Teuerungsrate im Oktober auf 2,8 Prozent dämpfte.
Die von YouGov online durchgeführte Studie zeigt außerdem, dass für die meisten Menschen der Schutz vor schwierigen Zeiten im Vordergrund steht. Fast jeder Zweite (49 Prozent) nennt finanzielle Sicherheit als wichtigstes Sparmotiv, für 29 Prozent ist die Absicherung gegen Krisen entscheidend. Es folgt die Altersvorsorge (knapp 27 Prozent). Reisen und Konsum spielen mit 17 Prozent eine deutlich geringere Rolle.
„Verbraucherinnen und Verbraucher in Deutschland wollen finanziell vorsorgen und zugleich flexibel bleiben“, sagte Daniel Llano Manibardo, Deutschlandchef von Chase.
Mehrheit setzt auf Sicherheit – und lässt Rendite liegen
Beim Sparen zeigt sich eine ausgeprägte Vorsicht: Girokonto (42 Prozent) und Tagesgeld (38 Prozent) sind laut Umfrage die meistgenutzten Spar- und Anlageformen. Mit Bankeinlagen lässt sich die Inflation jedoch kaum ausgleichen. Zwar sind die Sparzinsen mit den höheren Leitzinsen der Europäischen Zentralbank kräftig gestiegen, davon profitieren aber vor allem Neukunden mit zeitlich begrenzten Lockangeboten. Bestandskunden müssen sich dagegen oft mit niedrigen Zinsen begnügen.
Viele Sparerinnen und Sparer prüfen die Konditionen zudem nicht genau. Jeder fünfte Tagesgeldnutzer (20 Prozent) kennt den aktuellen Zinssatz seines wichtigsten Tagesgeldkontos nicht, weitere 38 Prozent wissen ihn nur ungefähr. Fast ein Viertel der Befragten (23 Prozent) setzt beim Sparen auf Bargeld, das überhaupt keine Zinsen abwirft.
Um die Börse machen viele Menschen der Studie zufolge hingegen einen Bogen. Nur 29 Prozent investieren in börsengehandelte Indexfonds (ETFs) oder Fonds, die breit gestreute Anlagen etwa an den Aktienmärkten ermöglichen. 14 Prozent nutzen Einzelaktien.
Zwar ist die Zahl der Aktionäre in Deutschland gewachsen. Dem Deutschen Aktieninstitut zufolge besaßen 2025 gut 14 Millionen Menschen Aktien, Aktienfonds und/oder ETFs – fast zwei Millionen mehr als im Vorjahr. Gemessen an der Bevölkerung ab 14 Jahren war dennoch nur etwa jeder Fünfte (19,9 Prozent) am Aktienmarkt investiert.